Jak rozliczyć ładowanie samochodu elektrycznego w domu - PIT, CIT i VAT
Ładowanie w domu rozlicza się według licznika: liczba kWh z podlicznika albo z raportu wallboxa razy cena 1 kWh z faktury za prąd. Przedsiębiorca dokumentuje wydatek dowodem wewnętrznym i przy aucie używanym także prywatnie zalicza do kosztów 75% tej kwoty oraz odlicza 50% VAT od energii zużytej przez auto. Pracodawca może zwrócić pracownikowi faktyczny koszt ładowania auta służbowego bez dodatkowego PIT.
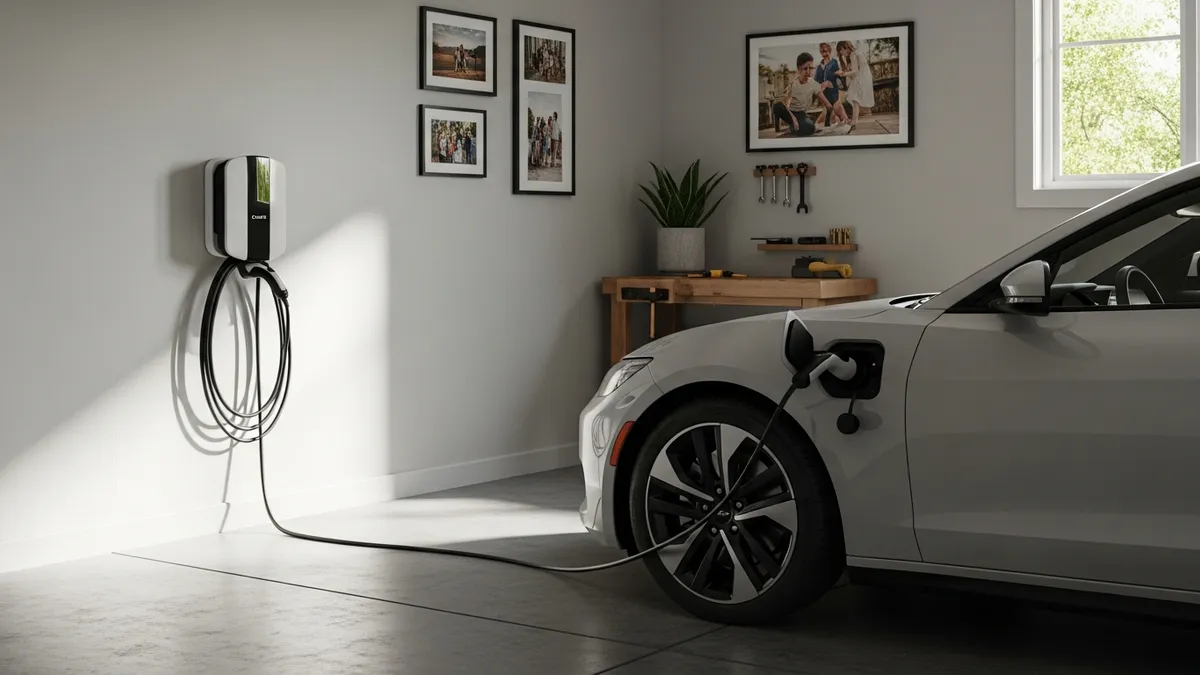
Domowy licznik od dostawcy energii mierzy całe gospodarstwo, więc do rozliczeń z fiskusem potrzebny jest osobny pomiar samego ładowania. Dyrektor Krajowej Informacji Skarbowej w interpretacjach wydanych w latach 2025-2026 akceptował dwa źródła tej liczby: podlicznik na obwodzie zasilającym ładowarkę oraz licznik wbudowany w wallbox z raportami z aplikacji. Kwoty przewidziane dla aut elektrycznych, czyli 250 zł ryczałtu i 225 000 zł limitu amortyzacji, dotyczą pojazdu elektrycznego w rozumieniu art. 2 pkt 12 ustawy o elektromobilności: auta napędzanego wyłącznie energią elektryczną ładowaną z zewnętrznego źródła.
Jak obliczyć koszt ładowania samochodu elektrycznego w domu?
Koszt ładowania samochodu elektrycznego w domu to liczba kWh pobranych przez ładowarkę pomnożona przez cenę 1 kWh z faktury za prąd. Liczbę kWh daje różnica wskazań podlicznika na początek i koniec okresu albo raport z wallboxa. Cenę bierze się z faktury rozliczeniowej, łącznie ze składnikami naliczanymi od ilości energii. Taki sposób, z ceną dla strefy pozaszczytowej przy taryfie dwustrefowej, Dyrektor KIS przyjął w interpretacji 0114-KDWP.4011.499.2026.2.AS1 z 29 września 2026 r.
Przykład z założonymi danymi: podlicznik pokazuje 210 kWh w miesiącu, a cena z faktury wynosi 0,90 zł za kWh brutto. Koszt ładowania to 210 × 0,90 = 189 zł. Przy rozliczeniu półrocznym liczy się tak samo, tylko kWh pochodzą z całego okresu rozliczeniowego faktury.
Pomiar na obwodzie ładowarki obejmuje całą energię pobraną z sieci, także straty przy ładowaniu, dlatego wynik bywa wyższy niż przyrost energii w akumulatorze widoczny w aplikacji auta. Do rozliczeń podatkowych liczy się ilość z licznika po stronie instalacji, bo to tę energię opłaca faktura.
Jak rozliczyć ładowanie w domu w zależności od tego, czyje jest auto?
Sposób rozliczenia ładowania w domu zależy od tego, kto ładuje, do kogo należy auto i czy auto służy także do celów prywatnych. Zestawienie opiera się na przepisach ustaw o PIT, CIT i VAT oraz na interpretacjach Dyrektora KIS cytowanych w kolejnych sekcjach.
| Kto ładuje | Czyje auto | Jak udokumentować | PIT / CIT | VAT |
|---|---|---|---|---|
| Przedsiębiorca w domu | firmowe, używane także prywatnie | podlicznik lub raport wallboxa, faktura za prąd, dowód wewnętrzny | 75% wydatku (art. 23 ust. 1 pkt 46a PIT) | 50% VAT od energii na auto (art. 86a ust. 1) |
| Przedsiębiorca w domu | firmowe, tylko do działalności | jak wyżej oraz ewidencja przebiegu i informacja VAT-26 | 100% wydatku (bez limitu z art. 23 ust. 1 pkt 46a PIT) | 100% VAT od energii na auto (art. 86a ust. 3 pkt 1 lit. a) |
| Przedsiębiorca w domu | prywatne, poza ewidencją środków trwałych | jak w pierwszym wierszu | 20% wydatku (art. 23 ust. 1 pkt 46 PIT) | 50% VAT od energii na auto (art. 86a ust. 1) |
| Pracownik w domu, spółka zwraca koszt | służbowe, używane także prywatnie | raport z ładowarki i faktura pracownika, rozliczenie miesięczne | spółka: 75% zwrotu (art. 16 ust. 1 pkt 51 CIT); pracownik: brak przychodu | spółka nie odlicza, faktura jest na pracownika (art. 86 ust. 2 pkt 1) |
| Pracownik w domu, stały ryczałt bez rozliczenia | służbowe | brak rozliczenia z fakturą | nadwyżka ponad faktyczny koszt to przychód pracownika | spółka nie odlicza (art. 86 ust. 2 pkt 1) |
Jak udokumentować zużycie prądu na ładowanie auta firmowego?
Zużycie prądu na ładowanie auta firmowego dokumentuje się dowodem wewnętrznym, do którego dołącza się fakturę za energię i odczyty podlicznika albo raport z ładowarki. Podstawą jest § 8 ust. 2 pkt 6 rozporządzenia z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299), które dopuszcza dowody wewnętrzne przy opłatach za energię elektryczną w części przypadającej na działalność.
Dyrektor KIS zaakceptował kilka wariantów pomiaru:
- podlicznik z certyfikatem MID i zdjęcia jego wskazań, rozliczane co miesiąc (0112-KDWL.4011.154.2026.2.JK, 10 września 2026 r.),
- raport z oprogramowania ładowarki i faktura wystawiona na osobę fizyczną (0112-KDIL2-2.4011.607.2026.3.IM, 7 sierpnia 2026 r.),
- wbudowany, niezerowalny licznik ładowarki z raportami aplikacji, bez osobnego punktu poboru energii i osobnej umowy ze sprzedawcą (0112-KDWL.4011.99.2026.1.TW, 17 lipca 2026 r., sprawa auta hybrydowego),
- podlicznik na obwodzie ładowarki i iloczyn kWh oraz ceny z faktury (0113-KDIPT2-1.4011.518.2026.1.KD, 4 września 2026 r.).
Wspólny warunek z tych interpretacji brzmi tak samo: sposób wyliczenia ma być wiarygodny i rzetelny, a dokumenty mają pozwolić odróżnić energię dla auta od zużycia domu. Wallbox z pomiarem energii i aplikacją montujemy w ramach usługi instalacja wallboxa.
Ile ładowania w domu można wliczyć w koszty uzyskania przychodu?
Ładowanie w domu auta firmowego używanego także prywatnie można wliczyć w koszty uzyskania przychodu w 75%, bo energia jest wydatkiem na używanie samochodu osobowego (art. 23 ust. 1 pkt 46a ustawy o PIT, art. 16 ust. 1 pkt 51 ustawy o CIT). Tak rozstrzygnął Dyrektor KIS m.in. w interpretacjach 0114-KDWP.4011.499.2026.2.AS1 z 29 września 2026 r. i 0112-KDIL2-2.4011.769.2026.4.KP z 6 października 2026 r. W tej drugiej limit 75% objął też energię z punktu ładowania w garażu wielostanowiskowym, rozliczaną przez wspólnotę według podlicznika.
Pozostałe warianty:
- auto tylko do działalności: limit 75% nie działa, ale bez ewidencji przebiegu ustawa zakłada użytek mieszany (art. 23 ust. 5f ustawy o PIT),
- auto prywatne, które nie jest środkiem trwałym firmy: kosztem jest 20% wydatków na jego używanie (art. 23 ust. 1 pkt 46),
- nieodliczony VAT: wchodzi do kosztu w tym samym limicie (art. 23 ust. 5a), czyli przy aucie mieszanym 75% z nieodliczonych 50% VAT, co Dyrektor KIS potwierdził w interpretacji 0112-KDIL2-2.4011.607.2026.3.IM.
Ile VAT można odliczyć od prądu do ładowania samochodu elektrycznego?
Od prądu do ładowania samochodu elektrycznego używanego także prywatnie można odliczyć 50% VAT, ale tylko od części energii zużytej przez auto, a nie od całej faktury za dom. Art. 86a ust. 1 i ust. 2 pkt 3 ustawy o VAT obejmuje limitem 50% wydatki na eksploatację i używanie pojazdu. Dyrektor KIS w interpretacji 0112-KDIL3.4012.772.2025.3.MS z 4 lutego 2026 r. uznał za nieprawidłowe odliczanie 50% VAT z całej faktury, a prawo do odliczenia ograniczył do energii pobranej przez ładowarkę, ustalonej osobno od zużycia gospodarstwa domowego. Interpretacja 0112-KDIL3.4012.568.2026.4.EW z 6 października 2026 r. potwierdza 50% dla energii do ładowania przy użytku mieszanym bez ewidencji przebiegu i bez VAT-26.
Pełne 100% przysługuje, gdy auto służy wyłącznie działalności (art. 86a ust. 3 pkt 1 lit. a). Trzeba wtedy:
- ustalić zasady używania auta, które wykluczają użytek prywatny,
- prowadzić ewidencję przebiegu pojazdu od pierwszego dnia takiego używania (art. 86a ust. 4 pkt 1 i ust. 6-7),
- złożyć naczelnikowi urzędu skarbowego informację VAT-26 do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku (art. 86a ust. 12).
Spóźniona informacja oznacza, że auto liczy się jako firmowe dopiero od pierwszego dnia miesiąca jej złożenia (art. 86a ust. 13).
Jak rozliczyć ładowanie auta służbowego w domu pracownika?
Pracodawca, który zwraca pracownikowi faktycznie poniesiony koszt ładowania auta służbowego w domu, nie dolicza tego zwrotu do przychodu pracownika. Dyrektor KIS uzasadnia to tym, że ryczałt za prywatne używanie auta służbowego obejmuje także paliwo, w tym energię elektryczną (interpretacja 0114-KDIP3-2.4011.192.2025.2.MJ z 24 kwietnia 2025 r. oraz 0112-KDIL2-1.4011.917.2023.1.DJ z 18 stycznia 2024 r.). Dla auta elektrycznego ryczałt wynosi 250 zł miesięcznie (art. 12 ust. 2a pkt 1 lit. b ustawy o PIT).
Stały ryczałt na ładowanie wymaga rozliczenia z faktycznym kosztem. W interpretacji 0114-KDIP3-2.4011.431.2024.2.JK2 z 25 lipca 2024 r. Dyrektor KIS uznał, że miesięczny ryczałt rozliczany raz w roku nie tworzy przychodu w dniu wypłaty, ale nadwyżka niezwrócona pracodawcy jest przychodem pracownika. W interpretacji 0113-KDIPT2-3.4011.528.2026.3.SJ z 2 października 2026 r. organ nie zgodził się, że ryczałt liczony z normy WLTP, limitu kilometrów i średniej ceny kWh, bez porównania z rachunkami, w całości mieści się w kwocie 250 zł. Nadwyżka ponad faktyczny koszt, której pracownik nie zwróci, jest jego przychodem ze stosunku pracy.
Po stronie pracodawcy zwrot jest kosztem uzyskania przychodu. Spółka z CIT przy aucie używanym także prywatnie zalicza do kosztów 75% zwrotu, niezależnie od tego, czy wallbox kupił pracownik, czy spółka (0114-KDIP2-2.4010.100.2026.1.ASK z 8 maja 2026 r.). Ładowanie flot w domach pracowników i w siedzibie firmy opisujemy na stronie stacje ładowania dla flot.
Jaki limit amortyzacji ma samochód elektryczny w firmie?
Samochód osobowy będący pojazdem elektrycznym ma limit amortyzacji 225 000 zł, więc odpisy od wartości ponad tę kwotę nie są kosztem (art. 23 ust. 1 pkt 4 lit. a ustawy o PIT, art. 16 ust. 1 pkt 4 lit. a ustawy o CIT). Ten sam limit 225 000 zł dotyczy opłat z umowy leasingu, najmu lub dzierżawy takiego auta (art. 23 ust. 1 pkt 47a i ust. 5e ustawy o PIT). Dla aut spalinowych limit wynosi 150 000 zł przy emisji CO2 poniżej 50 g/km i 100 000 zł przy emisji równej 50 g/km lub wyższej.
Samochód osobowy ma w wykazie stawek symbol KŚT 741 i stawkę 20% rocznie. Składka na autocasco podlega limitowi 150 000 zł także przy aucie elektrycznym, a OC, NNW i assistance są kosztem bez ograniczenia (0112-KDIL2-2.4011.769.2026.4.KP z 6 października 2026 r.). Wallbox kupiony do ładowania auta firmowego jest osobnym środkiem trwałym, a jego symbol KŚT i stawkę opisujemy we wpisie stacja ładowania pojazdów elektrycznych KŚT.
Arinea montuje wallboxy z pomiarem energii, który daje dane do dowodu wewnętrznego, w domach przedsiębiorców i pracowników firm z flotą. Widełki cen sprzętu i montażu są na stronie koszty stacji ładowania.
Źródła
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jednolity), Dziennik Ustaw 2026 poz. 592 (dostęp 2026-11-19)
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (tekst jednolity), Dziennik Ustaw 2026 poz. 554 (dostęp 2026-11-19)
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (tekst jednolity), Dziennik Ustaw 2026 poz. 1263 (dostęp 2026-11-19)
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów, Dziennik Ustaw 2025 poz. 1299 (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 29 września 2026 r., 0114-KDWP.4011.499.2026.2.AS1, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 4 lutego 2026 r., 0112-KDIL3.4012.772.2025.3.MS, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 24 kwietnia 2025 r., 0114-KDIP3-2.4011.192.2025.2.MJ, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 2 października 2026 r., 0113-KDIPT2-3.4011.528.2026.3.SJ, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 8 maja 2026 r., 0114-KDIP2-2.4010.100.2026.1.ASK, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 6 października 2026 r., 0112-KDIL2-2.4011.769.2026.4.KP, Krajowa Informacja Skarbowa (dostęp 2026-11-19)

Autor: Dawid Piorun, specjalista ds. infrastruktury ładowania EV w Arinea Sp. z o.o.Specjalista ds. infrastruktury ładowania w Arinea. Projektuje i wdraża stacje AC i DC od 2016 roku.