Stacja ładowania pojazdów elektrycznych KŚT - symbol, stawka i amortyzacja
Klasyfikacja Środków Trwałych nie wymienia stacji ładowania z nazwy, więc symbol wybiera podatnik. Wallbox oraz stacja AC lub DC jako samodzielne urządzenie pasują do grupy 6 (urządzenia techniczne), dla której wykaz stawek do ustaw o PIT i CIT przewiduje 10% rocznie. Okablowanie wbudowane na stałe w budynek należy do budynku, a stacja o wartości początkowej do 10 000 zł może od razu trafić w koszty.
KŚT 2016 wprowadziło rozporządzenie Rady Ministrów z 3 października 2016 r. (Dz.U. 2016 poz. 1864), stosowane od 1 stycznia 2017 r. Do tej klasyfikacji odsyłają ustawy o PIT i CIT, a ich załącznik nr 1, czyli wykaz rocznych stawek amortyzacyjnych, przypisuje stawki symbolom KŚT. Wybór symbolu należy do przedsiębiorcy: w interpretacji z 21 kwietnia 2020 r. (0114-KDIP3-1.4011.617.2019.4.ES) Dyrektor KIS napisał, że organ podatkowy nie jest uprawniony do klasyfikowania środków trwałych, a obowiązek ten spoczywa na podmiocie gospodarczym.
Jaki symbol KŚT ma stacja ładowania pojazdów elektrycznych?
Stacja ładowania pojazdów elektrycznych nie ma w KŚT 2016 własnego symbolu, a jej funkcji najbliżej odpowiadają rodzaje z grupy 6 Urządzenia techniczne. Objaśnienia do grupy 6 obejmują m.in. “urządzenia i aparaturę energii elektrycznej”, “urządzenia elektroenergetyczne przetwórcze i zasilające” oraz “pozostałe urządzenia techniczne”. O wyborze podgrupy decyduje, zgodnie z tymi objaśnieniami, przeznaczenie, konstrukcja oraz wyposażenie urządzenia.
W praktyce do rozważenia są trzy grupowania:
- rodzaj 669 Pozostałe urządzenia nieprzemysłowe obejmuje “pozostałe samodzielne urządzenia nieprzemysłowe”, a w wyliczeniu przykładów wymienia m.in. parkometry,
- rodzaj 631 Zespoły prostownikowe z podgrupy 63 Urządzenia elektroenergetyczne przetwórcze i zasilające pasuje do stacji DC, w której prostownik zamienia prąd przemienny na stały,
- podgrupa 61 Urządzenia i aparatura energii elektrycznej obejmuje aparaturę rozdzielczą, pomiarową, zabezpieczającą i sterowniczą prądu zmiennego.
Często powtarzane “KŚT 63” to podgrupa, a nie rodzaj. Obejmuje ona transformatory (630), zespoły prostownikowe (631), kondensatory statyczne (632) oraz ogniwa i akumulatory (633). Rodzaj 449, w którym KŚT umieszcza dystrybutory na stacjach benzynowych, dotyczy maszyn do przetłaczania cieczy i gazów, więc nie opisuje ładowarki.
Jaka jest stawka amortyzacji stacji ładowania samochodów elektrycznych?
Stawka amortyzacji stacji ładowania samochodów elektrycznych zaklasyfikowanej w grupie 6 wynosi 10% rocznie, czyli odpisy liniowe trwają 10 lat. Wynika to z poz. 06 wykazu stawek (załącznik nr 1 do ustawy o PIT i do ustawy o CIT), gdzie 10% dotyczy całej grupy 6, poza wymienionymi wyjątkami. Wyjątki, które mogą dotyczyć infrastruktury ładowania, to 18% dla przewoźnej aparatury energii elektrycznej z podgrupy 61 oraz 20% dla baterii akumulatorów stacjonarnych (633). W rodzaju 669 stawkę 20% mają tylko kasy fiskalne i rejestrujące.
| Wariant urządzenia | Proponowany symbol KŚT | Stawka roczna (%) | Podstawa |
|---|---|---|---|
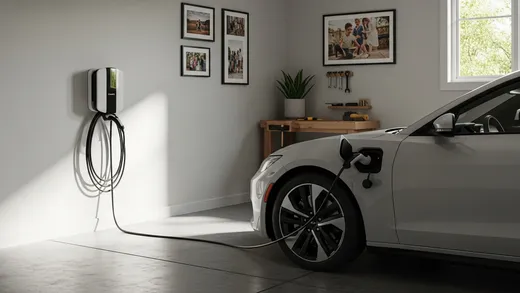
| Wallbox AC przykręcony do ściany, odłączalny bez naruszania budynku | 669 albo podgrupa 61 | 10 | KŚT 2016, grupa 6 (Dz.U. 2016 poz. 1864); wykaz stawek, poz. 06 |
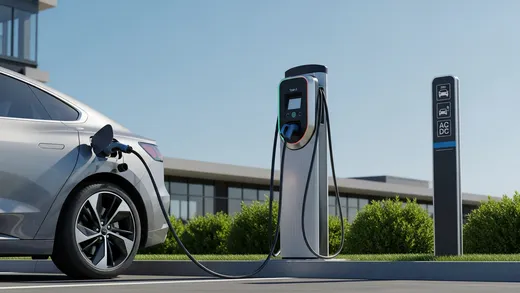
| Wolnostojąca stacja AC na słupku | 669 | 10 | KŚT 2016, rodzaj 669; wykaz stawek, poz. 06 |
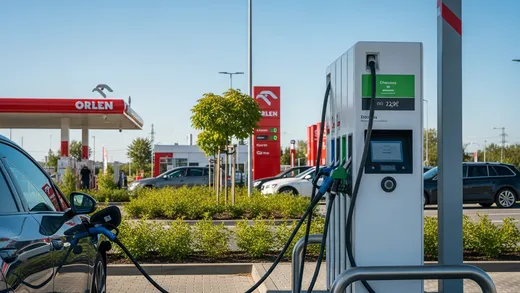
| Stacja DC z prostownikiem | 631 albo 669 | 10 | KŚT 2016, podgrupa 63 i rodzaj 669; wykaz stawek, poz. 06 |
| Magazyn energii przy stacji (bateria stacjonarna) | 633 | 20 | KŚT 2016, rodzaj 633; wykaz stawek, poz. 06 |
| Okablowanie i zabezpieczenia wbudowane w budynek niemieszkalny | budynek, podgrupa 10 | 2,5 | objaśnienia KŚT do grupy 1; wykaz stawek, poz. 01; art. 22g ust. 17 ustawy o PIT |
| Wiata nad stanowiskami o powierzchni ponad 100 m2 | 291 | 4,5 | KŚT 2016, rodzaj 291; wykaz stawek, poz. 02 |
Stawkę można podnieść. Dla maszyn i urządzeń z grup 4-6 i 8 poddanych szybkiemu postępowi technicznemu ustawa dopuszcza współczynnik do 2,0 (art. 22i ust. 2 pkt 3 ustawy o PIT). Objaśnienie nr 4 do wykazu definiuje takie urządzenia jako zawierające układy mikroprocesorowe lub systemy komputerowe, które spełniają założone funkcje dzięki najnowszym zdobyczom techniki. Drugą drogą jest metoda degresywna z art. 22k ust. 1 (art. 16k ust. 1 ustawy o CIT).
Czy stację ładowania można zamortyzować jednorazowo?
Stację ładowania o wartości początkowej do 10 000 zł przedsiębiorca może zaliczyć do kosztów jednorazowo w miesiącu oddania jej do używania (art. 22d ust. 1 ustawy o PIT, art. 16d ust. 1 ustawy o CIT). Do wartości początkowej wlicza się także koszty montażu (art. 22g ust. 3). Według naszego cennika wallbox z montażem kosztuje 5 000-10 000 zł netto, więc prosta instalacja zwykle mieści się w tym progu. Pełne widełki są na stronie koszty stacji ładowania.
Droższe stacje mogą skorzystać z dwóch limitów, przy czym dla jednego środka trwałego wybiera się jeden z nich (art. 22k ust. 20):
- 50 000 euro rocznie dla małych podatników i firm w roku rozpoczęcia działalności, dla środków trwałych z grup 3-8 z wyłączeniem samochodów osobowych; to pomoc de minimis (art. 22k ust. 7 i 10 ustawy o PIT, art. 16k ust. 7 ustawy o CIT),
- 100 000 zł rocznie dla fabrycznie nowych środków trwałych z grup 3-6 i 8, jeśli jeden z nich ma wartość początkową co najmniej 10 000 zł albo co najmniej dwa mają łącznie co najmniej 10 000 zł, a każdy z nich ponad 3500 zł (art. 22k ust. 14 i 15 ustawy o PIT, art. 16k ust. 14 ustawy o CIT).
Stacja AC z instalacją dla firmy kosztuje 30 000-60 000 zł netto, a kompletna stacja DC 50 kW 200 000-350 000 zł netto. W tym drugim przypadku jednorazowy odpis obejmie tylko część wartości, a reszta przechodzi na zwykłe odpisy od następnego roku (art. 22k ust. 8).
Kiedy stacja ładowania zostaje przyjęta do używania?
Stacja ładowania zostaje przyjęta do używania w dniu, w którym jest kompletna i zdatna do użytku, bo dopiero wtedy spełnia definicję środka trwałego (art. 22a ust. 1 ustawy o PIT, art. 16a ust. 1 ustawy o CIT). Dyrektor KIS w interpretacji z 13 marca 2026 r. (0111-KDIB1-2.4010.91.2026.1.EJ) opisał ten warunek jako wyposażenie we wszystkie elementy konstrukcyjne, sprawność techniczną i zalegalizowanie w formie stosownych uprawnień, homologacji i pozwoleń na użytkowanie.
Stacja ładowania w rozumieniu art. 2 pkt 27 ustawy o elektromobilności, czyli urządzenie z oprogramowaniem do świadczenia usługi ładowania, przechodzi badanie UDT przed oddaniem do eksploatacji (art. 16 ust. 1 i ust. 2 pkt 1 tej ustawy). Formalności przed uruchomieniem opisujemy w dziale przepisy dla stacji ładowania.
Kolejność w ewidencji wygląda tak:
- Wpis do ewidencji środków trwałych najpóźniej w miesiącu przekazania stacji do używania (art. 22d ust. 2 ustawy o PIT, art. 16d ust. 2 ustawy o CIT).
- Pierwszy odpis w miesiącu następującym po wpisie (art. 22h ust. 1 pkt 1, art. 16h ust. 1 pkt 1).
- Przy stacji do 10 000 zł wydatek trafia w koszty w miesiącu oddania do używania, bez odpisów.
Przykład: stacja zamontowana w lutym, po badaniu UDT w marcu i wpisana do ewidencji w marcu, daje pierwszy odpis za kwiecień.
Kiedy stacja ładowania jest częścią budynku?
Stacja ładowania jest częścią budynku tylko w tym zakresie, w jakim jest instalacją wbudowaną w jego konstrukcję na stałe. Objaśnienia KŚT do grupy 1 zaliczają do wyposażenia budynku “wszystkie instalacje wbudowane w konstrukcje budynku na stałe”, w tym instalacje elektryczne. Kable, rozdzielnica i zabezpieczenia poprowadzone w ścianach to więc część budynku, a urządzenie ładujące, które da się zdemontować i działa samodzielnie, może być osobnym środkiem trwałym. Według interpretacji 0114-KDIP3-1.4011.617.2019.4.ES podstawowym kryterium uznania urządzenia za odrębny środek trwały jest jego kompletność i zdatność do używania.
Ustawa o elektromobilności rozróżnia dwa typy stacji (art. 2 pkt 27): urządzenie budowlane związane z obiektem budowlanym oraz wolnostojący obiekt budowlany z punktem ładowania. Skutki podatkowe tych przypadków są różne:
- instalacja w budynku firmy: wydatki na przebudowę lub modernizację ponad 10 000 zł w roku, które zwiększają wartość użytkową budynku, powiększają jego wartość początkową (art. 22g ust. 17 ustawy o PIT) i są amortyzowane stawką budynku: 2,5% dla większości budynków niemieszkalnych, 4,5% dla podziemnych garaży i zadaszonych parkingów (rodzaj 102),
- instalacja w wynajmowanym budynku: nakłady to inwestycja w obcym środku trwałym (art. 22a ust. 2 pkt 1), którą przy obcym budynku amortyzuje się co najmniej 10 lat (art. 22j ust. 4 pkt 1),
- stacja wolnostojąca z wiatą: zadaszenie ponad 100 m2 KŚT wymienia w rodzaju 291 (stawka 4,5%), a sama ładowarka pozostaje urządzeniem z grupy 6.
Jak dotacja wpływa na amortyzację stacji ładowania?
Dotacja na stację ładowania wyłącza z kosztów odpisy od tej części wartości, którą zwrócono przedsiębiorcy. Art. 23 ust. 1 pkt 45 ustawy o PIT i art. 16 ust. 1 pkt 48 ustawy o CIT nie pozwalają uznać za koszt odpisów od części wartości odpowiadającej wydatkom zwróconym podatnikowi w jakiejkolwiek formie. Przy stacji za 300 000 zł netto z dotacją 100 000 zł kosztem są odpisy od 200 000 zł, a przy stawce 10% to 20 000 zł rocznie. Aktualne nabory opisujemy na stronie dotacje na stacje ładowania.
Arinea projektuje i buduje stacje ładowania dla firm, flot i wspólnot, a w dokumentacji powykonawczej rozdzielamy urządzenia od instalacji w budynku, co ułatwia księgowej wybór symbolu KŚT. Szczegóły oferty są na stronach stacje ładowania dla flot i instalacja wallboxa.
Źródła
- Rozporządzenie Rady Ministrów z dnia 3 października 2016 r. w sprawie Klasyfikacji Środków Trwałych (KŚT), Dziennik Ustaw 2016 poz. 1864 (dostęp 2026-11-19)
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jednolity), Dziennik Ustaw 2026 poz. 592 (dostęp 2026-11-19)
- Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (tekst jednolity), Dziennik Ustaw 2026 poz. 554 (dostęp 2026-11-19)
- Ustawa z dnia 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych (tekst jednolity), Dziennik Ustaw 2026 poz. 1243 (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 21 kwietnia 2020 r., 0114-KDIP3-1.4011.617.2019.4.ES, Krajowa Informacja Skarbowa (dostęp 2026-11-19)
- Interpretacja indywidualna Dyrektora KIS z 13 marca 2026 r., 0111-KDIB1-2.4010.91.2026.1.EJ, Krajowa Informacja Skarbowa (dostęp 2026-11-19)

Autor: Dawid Piorun, specjalista ds. infrastruktury ładowania EV w Arinea Sp. z o.o.Specjalista ds. infrastruktury ładowania w Arinea. Projektuje i wdraża stacje AC i DC od 2016 roku.