Przepisy i ESG
Elektromobilność w strategii ESG firmy
Elektromobilność w ESG to mierzalne działanie: flota elektryczna usuwa emisje z rur wydechowych samochodów firmowych, a stacje ładowania dostarczają dane o zużytej energii do raportowania ESG floty. Montaż stacji ładowania jest też działalnością wspomagającą w taksonomii UE. Projektujemy i budujemy infrastrukturę ładowania dla firm i dostarczamy z niej dane do raportu.
- Redukcja emisji CO2
- Sprawozdawczość zrównoważonego rozwoju
- Taksonomia UE
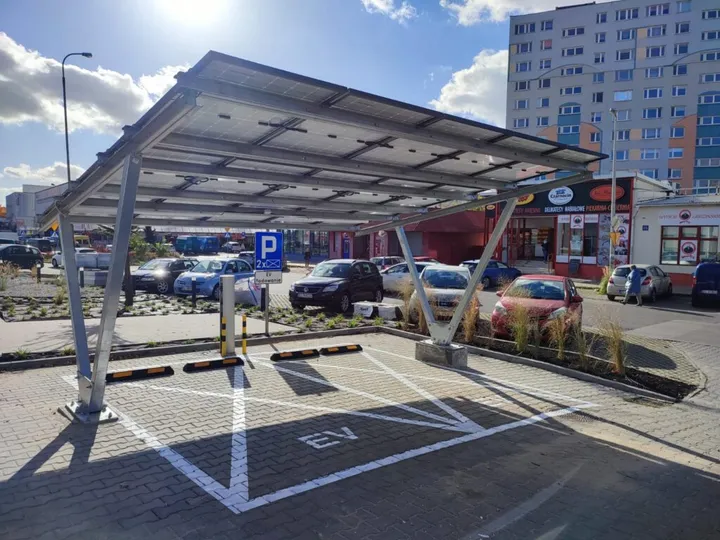
Jak elektromobilność wpisuje się w strategię ESG firmy?
ESG (Environmental, Social, Governance) to ramy oceny firmy pod kątem środowiska, spraw społecznych i ładu korporacyjnego. Elektryfikacja floty i stacje ładowania dają w każdym z tych obszarów wskaźnik, który da się policzyć:
- środowisko: mniej emisji CO2 z paliwa, mniej hałasu i zanieczyszczeń lokalnych,
- sprawy społeczne: ładowanie dla pracowników i klientów, lepsze warunki pracy kierowców,
- ład korporacyjny: przejrzyste dane z systemu ładowania i zgodność z przepisami o budynkach i zamówieniach.
Ślad ładowania zależy od źródła energii. Według Krajowego Ośrodka Bilansowania i Zarządzania Emisjami (KOBiZE) w Instytucie Ochrony Środowiska - PIB energia elektryczna u odbiorcy końcowego w Polsce miała w 2024 r. wskaźnik 553 kg CO2 na MWh, a energia z instalacji spalania paliw 717 kg CO2 na MWh. Ładowanie energią z własnej instalacji fotowoltaicznej obniża ten ślad dla części kWh.
Jak elektromobilność wspiera cele ESG firmy?
Konkretne efekty, które trafiają do raportu
Zakres 1
Samochód elektryczny nie spala paliwa, więc wymiana auta spalinowego we flocie usuwa jego bezpośrednie emisje z rury wydechowej.
Zakres 2
Energia do ładowania floty trafia do emisji pośrednich. Ładowanie z własnej instalacji PV zmniejsza ilość energii kupowanej z sieci.
Mierzalne efekty
System zarządzania ładowaniem rejestruje kWh dla każdej sesji, co daje podstawę do wyliczenia emisji i emisji unikniętych w raporcie.
Benefit dla pracowników
Ładowanie w pracy to benefit dla pracowników z samochodami elektrycznymi, z rozliczeniem prowadzonym przez system ładowania.
Taksonomia UE
Montaż, konserwacja i naprawa stacji ładowania w budynkach i na parkingach przy budynkach to działalność 7.4 w klimatycznym akcie delegowanym (UE) 2021/2139, zaliczana do działalności wspomagającej.
Wymogi dla budynków
Nowe budynki niemieszkalne z ponad 10 miejscami postojowymi projektuje się z co najmniej jednym punktem ładowania i kanałami kablowymi na co piąte miejsce (art. 12a ustawy o elektromobilności).
Kogo dotyczy raportowanie ESG według CSRD?
Obowiązkowe raportowanie ESG według dyrektywy CSRD (UE) 2022/2464 obejmie od lat obrotowych rozpoczynających się 1 stycznia 2027 r. jednostki i grupy z UE, które jednocześnie zatrudniają średnio ponad 1000 osób i mają ponad 450 mln EUR przychodów netto. Ten zakres wprowadziła dyrektywa Omnibus (UE) 2026/470 z 24 lutego 2026 r. (art. 3 pkt 1), a państwa mają ją wdrożyć do 19 marca 2027 r. (art. 5 ust. 1). Wcześniej dyrektywa (UE) 2025/794 przesunęła o dwa lata start raportowania dla kolejnych grup firm.
W Polsce CSRD wdrożyła ustawa z 6 grudnia 2024 r. (Dz.U. 2024 poz. 1863), która dodała do ustawy o rachunkowości rozdział 6c o sprawozdawczości zrównoważonego rozwoju. Za lata obrotowe rozpoczynające się w 2025 i 2026 r. jednostka może nie raportować, jeśli w danym roku i w roku poprzednim nie przekroczyła 1000 osób zatrudnienia albo 1,9 mld zł przychodów netto (art. 84a ustawy o rachunkowości, dodany ustawą Dz.U. 2026 poz. 333).
Z elektromobilności do raportu trafiają najczęściej:
- energia zużyta na ładowanie floty firmowej w kWh,
- udział energii z OZE, np. z własnej fotowoltaiki,
- emisje z ładowania i emisje uniknięte względem samochodów spalinowych,
- liczba pracowników i klientów korzystających z ładowania.
Jak pomagamy firmom w projektach ESG?
Zakres usług Arinei
Strategia elektromobilności
Przygotowujemy plan wymiany floty i budowy infrastruktury ładowania powiązany z celami ESG firmy.
Wdrożenie infrastruktury
Projektujemy i budujemy stacje ładowania dla floty, pracowników i klientów, z rozliczaniem sesji.
Dane do raportu
Dostarczamy dane z systemu ładowania w formie gotowej do włączenia w sprawozdawczość zrównoważonego rozwoju.
Dokumentacja do certyfikacji budynku
Przekazujemy dokumentację techniczną stacji i dane eksploatacyjne, o które prosi audytor certyfikacji budynku.
Jak taksonomia UE traktuje elektromobilność?
Rozporządzenie (UE) 2020/852 i klimatyczny akt delegowany (UE) 2021/2139
- Działalność 7.4: montaż, konserwacja i naprawa stacji ładowania w budynkach i na parkingach przy budynkach, działalność wspomagająca według art. 10 ust. 1 lit. i rozporządzenia 2020/852
- Działalność 6.15: infrastruktura dla zeroemisyjnego transportu drogowego, w tym punkty ładowania i modernizacja przyłączy, również wspomagająca
- Działalność 6.5: zakup, leasing i eksploatacja samochodów M1 i N1; od 1 stycznia 2026 r. kryterium istotnego wkładu spełniają tylko pojazdy o zerowej emisji CO2
- Działalność jest zgodna z taksonomią, gdy wnosi istotny wkład w cel środowiskowy, nie wyrządza poważnych szkód innym celom i spełnia minimalne gwarancje (art. 3 rozporządzenia 2020/852)
- Wydatki na takie działalności firma objęta raportowaniem wykazuje we wskaźnikach taksonomii
Jak wdrażamy elektromobilność w strategii ESG?
Etapy projektu
Analiza strategii ESG
Poznajemy cele ESG firmy i określamy rolę floty i ładowania.
Plan wdrożenia
Projektujemy infrastrukturę ładowania ze wskaźnikami, które pasują do raportowania.
Realizacja
Budujemy stacje ładowania dla floty, pracowników i klientów.
Monitoring i raportowanie
Wdrażamy system, który zbiera dane o energii i sesjach do raportu ESG.
ESG i elektromobilność w liczbach
- 553 kg
- CO2 na MWh energii u odbiorcy końcowego, 2024 (KOBiZE)
- 1000
- Pracowników: próg CSRD od 2027 r. (dyrektywa 2026/470)
- 450 mln EUR
- Przychodów netto: drugi próg CSRD
- 0 g CO2/km
- Warunek taksonomii dla aut M1 i N1 od 2026 r.
Dlaczego Arinea?
Arinea buduje stacje ładowania dla firm, dla których ESG jest częścią strategii, i rozumie, jakie dane są potem potrzebne w raporcie. Mamy za sobą ponad 3000 zrealizowanych projektów i inwestycje o łącznej wartości 100 mln zł, a stacje klientów obsługujemy w trybie wsparcia 24/7.
Systemy zarządzania ładowaniem, które wdrażamy, rejestrują zużycie energii i sesje, a dane eksportujemy do arkusza lub systemu raportowego klienta. Pomagamy też w komunikacji działań ESG: przygotowujemy opisy wdrożeń i dane do materiałów dla interesariuszy.
Pytania o ESG i elektromobilność
Kogo dotyczy raportowanie ESG?
Jak liczyć uniknięte emisje CO2 z floty elektrycznej?
Czy ładowanie z sieci jest zielone?
Czy stacja ładowania jest zgodna z taksonomią UE?
Jakie dane dostarczacie do raportowania?
Powiązane usługi
Sprawdź również inne rozwiązania z kategorii "Przepisy i ESG"
Źródła
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2464 z dnia 14 grudnia 2022 r. w sprawie sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju (CSRD), EUR-Lex (dostęp 2026-11-19)
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2026/470 z dnia 24 lutego 2026 r. zmieniająca dyrektywy 2006/43/WE, 2013/34/UE, (UE) 2022/2464 i (UE) 2024/1760 (Omnibus), EUR-Lex (dostęp 2026-11-19)
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2025/794 z dnia 14 kwietnia 2025 r. w sprawie zmiany dyrektyw (UE) 2022/2464 i (UE) 2024/1760 w odniesieniu do dat stosowania, EUR-Lex (dostęp 2026-11-19)
- Ustawa z dnia 6 grudnia 2024 r. o zmianie ustawy o rachunkowości, ustawy o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym oraz niektórych innych ustaw, Dz.U. 2024 poz. 1863, Dziennik Ustaw, eli.gov.pl (dostęp 2026-11-19)
- Ustawa z dnia 27 lutego 2026 r. o zmianie ustawy o rachunkowości, Dz.U. 2026 poz. 333 (art. 84a), Dziennik Ustaw, eli.gov.pl (dostęp 2026-11-19)
- Rozporządzenie delegowane Komisji (UE) 2021/2139 (klimatyczny akt delegowany do taksonomii UE), załącznik I, działalność 6.5, 6.15 i 7.4, EUR-Lex (dostęp 2026-11-19)
- Wskaźniki emisyjności CO2, SO2, NOx, CO i pyłu całkowitego dla energii elektrycznej na podstawie informacji zawartych w Krajowej bazie o emisjach gazów cieplarnianych i innych substancji za 2024 rok (grudzień 2025), KOBiZE, Instytut Ochrony Środowiska - Państwowy Instytut Badawczy (dostęp 2026-11-19)
Zaufali nam
Współpracujemy z wiodącymi firmami z branży motoryzacyjnej, energetycznej i technologicznej
Elektromobilność jako element ESG?
Skontaktuj się z Arinea - pomożemy wdrożyć infrastrukturę ładowania wspierającą Twoje cele ESG.